「まだ購入すると決めていないのに、もう住宅ローンの事前審査って必要なの?」
実際のご相談でも、とても多いご質問です。
気になる物件が出てきた。
でも、まだ購入すると決めたわけではない。
そのタイミングで、「まずは事前審査を進めましょう」と言われると、少し戸惑ってしまいますよね。
事前審査を受けたら、もう後戻りできない気がする。
もし通らなかったらどうしよう。
そもそも、何のために受けるものなのだろう。
そんな不安から、なかなか次の一歩を踏み出せない方も実際にいらっしゃいます。
でも実は、
住宅ローンの事前審査は、家を買うと決めた人だけが受けるものではありません。
マンション購入を進めるうえで、自分の状況や予算を整理するための大切な準備でもあります。
そこで、
この記事では、住宅ローンの事前審査とは何か、いつ受けるのか、何を見られるのかについて、分かりやすくお話ししていきます。
🎯 住宅ローンの事前審査とは?
住宅ローンの事前審査とは、銀行などの金融機関が年収や勤務先、借入状況などをもとに、住宅ローンをいくらまで借りられそうかを確認する手続きで、不動産業者は必要書類の準備や申込みをサポートします。また、住宅ローンの審査基準や取り扱いは金融機関によって異なるため、ひとつの金融機関の結果がすべてではありません。
🏦 なぜ住宅ローンの事前審査を受けるの?
住宅ローンの事前審査を受ける一番の目的は、自分がどのくらいの予算でマンションを探せそうなのかを知ることです。
お客様から、
「年収から考えると、これくらいのマンションなら購入できそうですか?」というご質問をよくいただきます。
ただ、マンション購入では、年収だけで購入できる価格が決まるわけではありません。
現在の借入状況や勤務先、勤続年数などによっても、借入できる金額は変わってきます。
そのため、
事前審査を受けておくことで、「いくら借りられそうか」だけではなく、今の自分ならどのくらいのマンションを現実的に検討できるのかが見えてきます。
💰 自分がどのくらい借りられそうなのかが分かる
住宅ローンの事前審査を受けると、銀行などの金融機関から、借入できそうな金額の目安が分かります。
もちろん、実際にいくら借りるかは別の話です。
「このくらいなら借りられそう」という目安が分かることで、今まで何となく考えていたマンション購入を、より具体的に考えられるようになるのではないでしょうか。
🏠 マンション探しの予算が決めやすくなる
予算が分からないまま物件を探していると、
「この物件いいな。」と思っても、本当に自分に合った予算なのかを判断するのは難しいですよね。
反対に、事前審査を受けて予算感が見えてくると、
- どの価格帯の物件を探すのか
- 頭金はどれくらい入れるのか
- 毎月の返済額をどのくらいにするのか
を考えられるようになります。
✍️ 気になる物件が見つかったときに動きやすい
人気のマンションでは、購入申込とあわせて住宅ローンの事前審査を進めることも少なくありません。
そのため、
「この物件を前向きに検討したい。」と思ったときに、事前審査を受けていないと、慌てて書類を準備することになる場合もあるんです。
実際に、
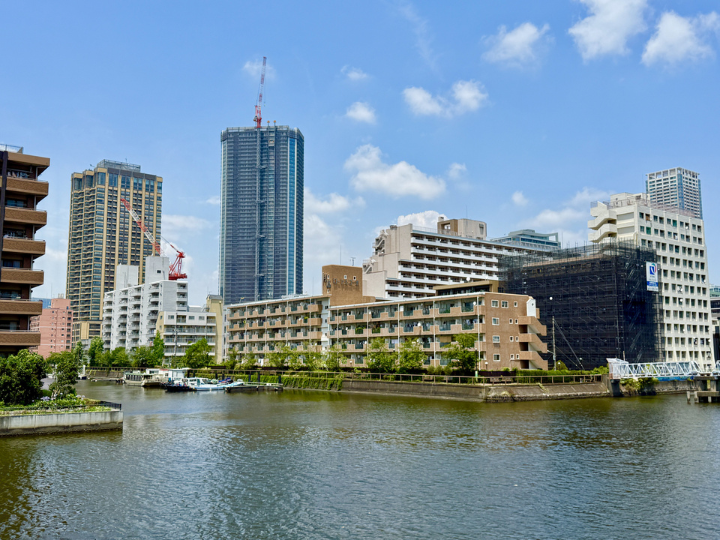
私が売買を担当していた湾岸エリアでは、販売開始後に一斉に購入申込が入るような人気物件が多数ありました。
そのような物件では、
事前に住宅ローンの事前審査を進めている方のほうが、気になる物件が見つかったときにも慌てず、購入するかどうかを考える時間を持ちやすかったように感じます。
もちろん、事前審査を受けているから購入できるというわけではありません。
ただ、
いざというときに住宅ローンの準備で慌てないためにも、少し早めに事前審査を進めておくメリットは大きいと感じています。
📅 住宅ローンの事前審査はいつ受ける?
「事前審査を受けた方がいいことは分かったけれど、実際にはいつ受ければいいのでしょうか。」
これも、実際のご相談でよくいただくご質問です。
結論からお伝えすると、
住宅ローンの事前審査を受けるタイミングに決まりはありませんが、気になる物件が見つかり、「購入するかもしれない」と考え始めた頃には、一度進めておくと安心です。
もちろん、
まだ具体的な物件が決まっていなくても、自分がどのくらい借りられそうなのかを知るために事前審査を受けることもできます。
実際には、次のタイミングで受けられています。
🔎 物件探しを始める前
「自分はいくらくらいのマンションを考えられそうなのかを知りたい。」
このような方は、物件探しを始める前に事前審査を受けられています。
最初に予算感が分かっていると、どの価格帯のマンションを見ていけばよいのかを考えやすくなりますよね。
🏢 気になる物件が出てきたとき
実際には、このタイミングで事前審査を受ける方が多い印象です。
気になる物件が見つかり、
「この物件を前向きに検討したい。」と思い始めた頃に、事前審査を進めていきます。
購入申込を考え始めるタイミングでもあるため、早めに準備を始めておくと安心です。
📝 購入申込をする直前
人気物件では、購入申込とあわせて事前審査を受けることもよくあります。
そのため、
購入申込をする段階になってから、「今から書類を準備しなければ……。」と慌ててしまうことも。
もちろん、事前審査を受けていないと購入できないというわけではありません。
ただ、
気になる物件が見つかったときに落ち着いて判断しやすくなるという意味では、少し早めに準備しておくと安心です。
📋 住宅ローンの事前審査で見られること
「事前審査では、何を見られるのでしょうか。」
これも、よくいただくご質問のひとつです。
住宅ローンの事前審査では、年収だけで判断されるわけではありません。
金融機関は、年収や勤務先、勤続年数、現在の借入状況など、さまざまな情報をもとに、住宅ローンを利用できるか、希望する金額を借りられるかを総合的に判断しています。
💼 年収・勤務先・勤続年数
まず確認されるのが、年収や勤務先、勤続年数です。
現在の収入がどのくらいあるのか。
安定した収入が見込める状況なのか。
といった点が確認されます。
そのため、転職したばかりの方や勤続年数が短い方は、不安に感じることもあるかもしれません。
とはいえ、
転職したばかりだからといって、必ず住宅ローンが利用できないわけではありません。実際に、転職後でも住宅ローンをご利用いただけた事例もありますので、「難しいかもしれない」と感じたときこそ、まずは一度ご相談いただければと思います。
💳 借入状況や信用情報
住宅ローン以外の借入も確認されます。
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードの分割払いやリボ払い
などです。
また、過去の返済状況などの信用情報も確認されます。
「住宅ローン以外に借入はないと思っていましたが、クレジットカードの分割払いが残っていました。」という事例も、実際のご相談ではよくあります。
🏢 購入する物件とのバランス
事前審査では、購入する物件とのバランスも確認されます。
例えば、
- 年収や借入状況に対して、希望する借入金額が大きすぎないか。
- 収入に対して、毎月の返済負担が大きすぎないか。
といった点も見られています。
そのため、
- 「年収が高いから必ず借りられる」
- 「年収が低いから住宅ローンは難しい」
というように、単純に判断できるものではありません。
住宅ローンの事前審査では、一つの項目だけではなく、さまざまな情報をもとに総合的に判断されています。
⚠️ 住宅ローンの事前審査に落ちる理由とは?
「もし事前審査に通らなかったらどうしよう……。」
この不安から、なかなか事前審査に進めない方もいらっしゃいます。
住宅ローンの審査基準は金融機関によって異なりますが、事前審査に通らない場合には、借入状況や希望する借入金額、勤続年数、信用情報などが影響していることもあります。
ここでは、事前審査で確認される主なポイントを見ていきましょう。
💳 住宅ローン以外の借入が多い
自動車ローンやカードローン、クレジットカードの分割払いなどがある場合は、毎月の返済額も含めて審査されます。
そのため、借入状況によっては、希望する金額を借りられないことや、借入額の見直しを求められる場合もあります。
💰 希望する借入金額が大きすぎる
年収や現在の借入状況に対して、希望する借入金額が大きすぎる場合は、事前審査が難しくなることがあります。
その場合は、
- 購入するマンションの予算を見直す
- 借入金額を見直す
- 頭金をどのくらい入れるのか考える
など、資金計画を見直していきます。
事前審査の結果をきっかけに、「この予算なら無理なく返していけそうかな」と、改めて考えてみるのもいいと思います。
🔄 転職したばかり・勤続年数が短い
金融機関によっては、住宅ローンの審査で勤続年数を確認されることがあります。
そのため、
「転職したばかりだから、住宅ローンは難しいですよね?」
と不安に思われる方もいらっしゃいます。
ただ、転職したばかりだからといって、住宅ローンを利用できないと決まったわけではありません。
私自身、お客様からご相談をいただく際には、転職後の年収や勤務先、これまでの経歴などを確認しながら、その方が利用できそうな住宅ローンを一つずつ探しています。
「転職したばかりだから難しいかも」と最初から諦めるのではなく、今の状況で利用できる住宅ローンがあるのか、一度確認してみてはいかがでしょうか。
📄 信用情報に不安がある
クレジットカードやローンの返済に遅れがあった場合、その履歴が住宅ローンの審査に影響している場合もあります。
また、意外と見落としやすいのが、携帯電話本体の分割払いです。
「ローンを組んだ覚えはないけれど、以前支払いが遅れたことがある。」
そんな場合でも、住宅ローンの事前審査が気になってしまいますよね。
過去の支払いに少しでも心当たりがある場合は、「たぶん大丈夫」とそのまま進めるのではなく、事前審査を受ける前に一度状況を整理しておくと安心ですね。
📝 申告内容との相違
申込内容と実際の状況が異なる場合は、審査を進めることができません。
そのため、事前審査では現在の状況を正確に申告することが大切です。
💬 実際のご相談では…
収入はあるのに大手不動産業者から「病気があるため、住宅ローンは難しい。」と言われたお客様が実際にいらっしゃいました。
ただ、金融機関によって住宅ローンの審査基準や取り扱いは異なります。
時間はかかりましたが、多数の金融機関を一緒に調べていくなかで、ご利用いただける住宅ローンを見つけることができ、実際に住宅ローンをご利用いただけた事例もあります。
住宅ローンの事前審査は、一つの金融機関の結果だけですべてが決まるものではありません。
もし事前審査に不安がある場合は、一人で悩まず、まずはお気軽にご相談ください。
📑 住宅ローンの事前審査で必要になる書類
「事前審査を受けてみようかなと思ったけれど、何を準備すればいいのでしょうか。」
そう思ったら、まずは必要になる書類を確認しておきましょう。
住宅ローンの事前審査で必要になる書類は金融機関によって異なりますが、本人確認書類や収入を確認できる書類などの提出を求められることが一般的です。
| 必要書類 | 主な内容 |
|---|---|
| 本人確認書類 | 運転免許証・マイナンバーカードなど |
| 健康保険証 | 勤務先の確認 |
| 収入証明書類 | 源泉徴収票・確定申告書など |
| 借入関係書類 | 自動車ローンやカードローンの返済予定表・残高証明書など |
特に、会社員の方であれば、
- 本人確認書類
- 健康保険証
- 源泉徴収票
この3つを準備しておくと、事前審査がスムーズに進められます。
また、
- 「クレジットカードの分割払いが残っていた。」
- 「自動車ローンの残高が分からない。」
というお話もよくあります。
そのため、事前審査を受ける前に、現在の借入状況を一度確認しておくと安心です。
なお、
購入したい物件が決まっている場合は、販売図面や価格表などの物件資料の提出を求められることもあります。
もちろん、最初からすべての書類を完璧に準備する必要はありません。
必要書類は金融機関によって異なりますので、事前審査を進める際に確認しながら準備していけば大丈夫です。
🌱 事前審査を受けたからといって、必ず買う必要はありません
「事前審査を受けたら、もう購入しないといけないと思っていました。」
とお話しされるお客様も実際にいらっしゃいました。
でも、住宅ローンの事前審査を受けたからといって、必ずマンションを購入しなければならないわけではありません。
事前審査は、
- 「このくらいの予算なら考えられそう」
- 「今の状況なら住宅ローンを利用できそう」
ということを確認するための手続きです。
そのため、事前審査を受けた後でも、次のような選択ができます。
🧭 事前審査後にできること
- もう少し物件を探してみる
- 希望するエリアや予算を見直す
- 今は購入を見送る
- 数か月後に改めて検討する
もちろん、これらを選んだからといって問題になることはありません。
むしろ、事前審査を受けてみたことで、
- 「この予算ならもう少し探してみよう。」
- 「今は買わずに、もう少し手元資金を増やそう。」
と、これからのマンション購入について、一度立ち止まって考えるきっかけになります。
事前審査の結果が出たからといって、そこで購入を決める必要はありません。結果を確認してから、今マンションを購入するのか、もう少し探すのか、いったん見送るのかを改めて考えてみてはいかがでしょうか。
📚 次に知っておきたいこと
🏠 「マンション購入って、何から始めればいい?」と思った方へ
住宅ローンの事前審査について調べていると、
- 「そもそもマンション購入では、何を考えておけばいいんだろう。」
- 「物件探しやお金、購入までの流れも一度整理しておきたい。」
と感じることもありますよね。
住宅ローンだけではなく、マンション購入を考え始めたときに知っておきたいことをまとめて確認したい方は、こちらの記事をご覧ください。
💰 「借りられる金額は分かったけど、本当にこの予算で大丈夫?」と思った方へ
事前審査を受けると、住宅ローンをどのくらい借りられそうなのかが見えてきます。
ただ、
- 「借りられる金額いっぱいまで借りても大丈夫なの?」
- 「今の生活を続けながら、無理なく返していける金額はいくら?」
ということも気になってきませんか?
住宅ローンは、「いくら借りられるか」だけではなく、「いくらなら無理なく返していけるか」まで考えることが大切です。
年収やライフスタイルから自分に合った予算を考えたい方は、こちらの記事で詳しくお話ししています。
💴 「マンション購入には、物件費用以外にいくら必要?」と思った方へ
住宅ローンの目安が分かってくると、
- 「頭金とは別に、どのくらい現金を用意しておけばいいの?」
- 「マンションを購入するときには、物件費用以外に何のお金がかかるの?」
ということも気になってきますよね。
マンション購入では、物件価格だけではなく、手付金や仲介手数料、登記費用、住宅ローンに関する費用なども必要になります。
購入前に、どんな費用が必要になるのか知っておきたい方は、こちらの記事をご覧ください。

🌈 「まだ早いかもしれない」と感じている方へ
「自分の場合は、もう事前審査を受けた方がいいのかな。」
そう迷っている方もいらっしゃると思います。
お客様からご相談をいただいた際には、すぐに事前審査をおすすめするのではなく、今考えているマンションや予算、住宅ローンについて不安に感じていることを、まずお伺いしています。
そのうえで、
今の段階で事前審査を受けた方がいいのか、もう少しマンションを探してからでもいいのかを一緒に考えていきます。
まだ購入すると決めていない段階でも、気になることがあればお気軽にご相談ください。